数据速览
这 52% 是公开招标口径下的成交量增速。按当前节奏,全国无人环卫设备保有量预计将在 2026 年底突破 5,000 台量级。
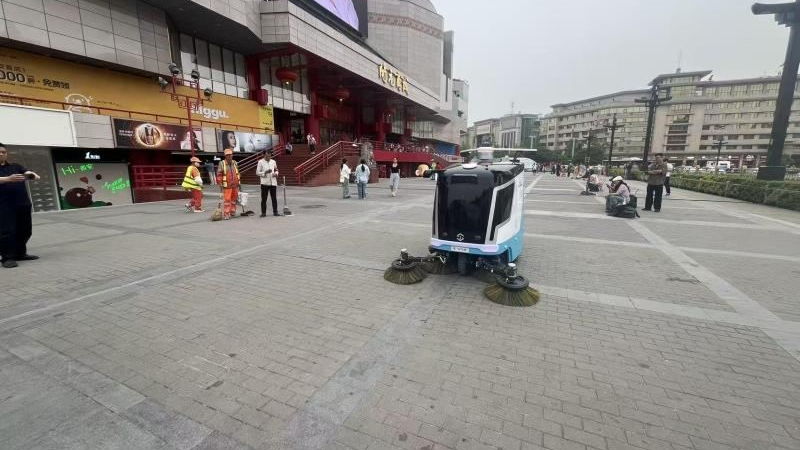
从招标结构看,采购主体正由早期的示范区、科技园区,向市政环卫、物业集团、产业园区等常规客户扩散。这一点比增速更有信号意义。
采购主体为什么变了
示范区和科技园区阶段的采购,带有明显的"试点"属性——通常由园区或科技主管部门出资,主要目的是验证设备能不能在真实场景里跑起来。
一旦市政环卫、物业集团、产业园区成为采购主力,性质就变了:这些客户考核的是作业面积、作业时长与考核得分,采购决策直接挂到日常运营成本上。设备要进的是预算表,而不是试验清单。
对陕西本地客户意味着什么
招标先例变多,意味着采购文件、验收标准和评标口径逐步成型。采购方不再需要从零起草技术需求,参照成熟案例就能把项目讲清楚。
对省内园区、物业与市政单位来说,现在立项的合规不确定性比两年前低得多;西咸新区等地也在推进智能网联测试道路开放与商业化细则,本地落地路径更清晰。
需要提醒的是:招标量与落地效果是两件事。设备买回去能不能跑满效率,取决于场地条件、路线规划与运维保障——这部分钱省不下来。
我们的建议
如果所在单位正在考虑这类采购,建议先做小范围试点:选 1 台适配场地的主力机型,先跑一个季度,把作业面积、人工替代与故障记录留痕。
有了几个月的实测数据,再决定是否扩大规模、以及走采购还是租赁,决策会踏实很多。